O banco pode apreender veículos da empresa por falta de pagamento?
Sim. Se os veículos foram dados em alienação fiduciária e há parcelas vencidas, o banco pode pedir busca e apreensão mesmo que a empresa esteja enfrentando uma crise de caixa.
Nessa modalidade, a propriedade fiduciária permanece com o banco até a quitação. A empresa usa os veículos, mas não tem a propriedade plena enquanto a dívida existir. Depois de caracterizada a mora, o credor pode buscar a retomada dos bens pela via judicial.
A apreensão atinge, em regra, os veículos oferecidos como garantia. O patrimônio pessoal dos sócios é uma questão diferente: pode ser alcançado se eles tiverem assinado como avalistas ou fiadores, ou em situações excepcionais de abuso da personalidade jurídica e confusão patrimonial.
Como a busca e apreensão pode acontecer
O procedimento costuma começar com o vencimento da parcela e a constituição da mora. O banco reúne o contrato, os comprovantes do atraso e a prova da notificação e apresenta o pedido ao Judiciário.
O juiz pode conceder uma liminar antes de ouvir a empresa. Por isso, o empresário pode ser surpreendido com um oficial de justiça e um guincho no pátio da empresa, sem ter recebido uma oportunidade prévia de apresentar sua versão no processo.
A notificação precisa seguir os requisitos aplicáveis ao contrato e à legislação. Se o banco não comprovar a constituição válida da mora, esse ponto pode ser usado para contestar a liminar.
Quando a apreensão pode ser contestada
- Notificação irregular: ausência de comprovação da entrega ou tentativa válida no endereço correto pode comprometer a medida.
- Encargos questionáveis: juros, capitalização ou tarifas sem previsão clara podem ter inflado o saldo cobrado.
- Negociação documentada: propostas aprovadas, e-mails e protocolos podem ajudar quando o banco age de maneira incompatível com um acordo em andamento.
- Valor depositado em juízo: conforme o caso, a empresa pode avaliar o depósito da quantia que reconhece como devida e pedir proteção provisória.
Nenhum desses argumentos impede automaticamente a apreensão. O resultado depende do contrato, da documentação, dos cálculos e do momento processual.
O que a perda dos veículos pode causar à operação
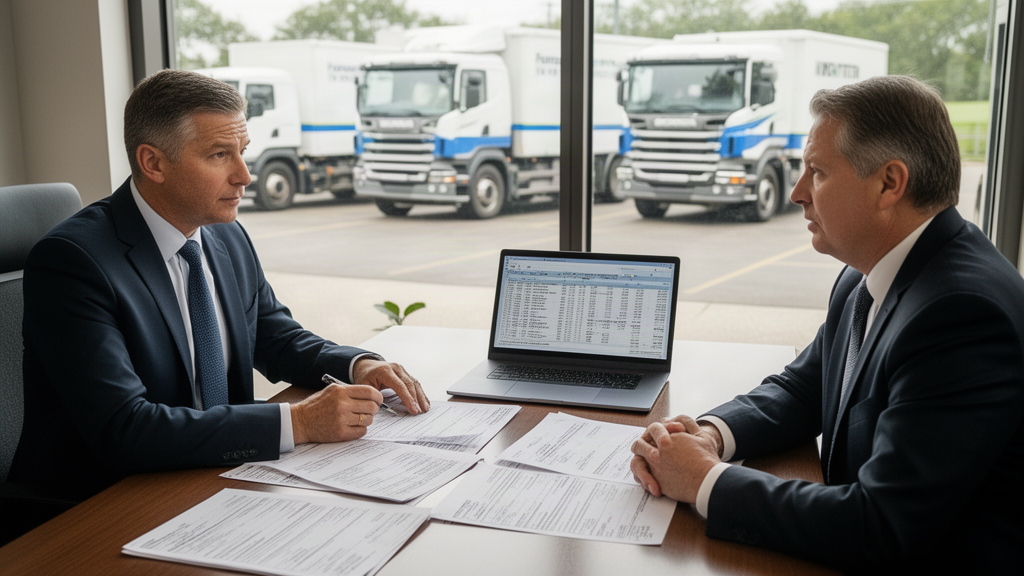
Considere a “TransLog Ltda.”, empresa fictícia com três caminhões financiados. Se cada veículo gera aproximadamente R$ 80 mil por mês, a apreensão da frota pode comprometer cerca de R$ 240 mil de faturamento mensal.
A consequência não fica restrita à receita. A empresa pode descumprir prazos, pagar multas contratuais, perder clientes e precisar contratar transporte terceirizado por um custo maior.
O problema também aparece em empresas de manutenção, assistência técnica, vendas externas e distribuição. Se os veículos levam funcionários, peças ou produtos até o cliente, a apreensão afeta diretamente a prestação do serviço.
Outros custos e riscos
- Guincho e pátio: podem surgir despesas de remoção, guarda e diárias enquanto o caso é discutido.
- Contratos comerciais: atrasos podem gerar multa, rescisão e perda de bônus de desempenho.
- Crédito: a inadimplência pode dificultar novos financiamentos e renegociações.
- Bloqueios: outras ações do banco ou de fornecedores podem resultar em bloqueio de contas pelo SisbaJud.
O que pode acontecer com os sócios
Se João assinou como avalista do financiamento da empresa, a apreensão do caminhão não encerra necessariamente a cobrança. Depois da venda do veículo, o banco pode cobrar eventual saldo remanescente contra a empresa e, conforme o título e a responsabilidade assumida, contra João.
Isso pode levar a bloqueio de conta pessoal, penhora de bens e outras medidas de execução. A análise da assinatura, do contrato e dos limites da garantia é indispensável. Veja também: aval e fiança: o que fazer nos primeiros dias após execução.
Quais documentos reunir antes de uma possível apreensão
O empresário deve separar a documentação antes de procurar o banco ou apresentar uma defesa. A análise fica muito mais rápida quando o contrato e os números estão organizados.
Documentos do financiamento e dos veículos
- Contrato de financiamento ou CCB, incluindo aditivos e anexos.
- Comprovantes de pagamentos por boleto, TED, PIX e extratos.
- Planilhas ou extratos do banco com saldo, parcelas e encargos.
- Cartas, e-mails, protocolos e notificações cartorárias.
- CRV, CRLV e notas fiscais dos veículos.
- Apólices de seguro, quando houver.
Informações financeiras e operacionais
- Fluxo de caixa projetado para 30, 60 e 90 dias.
- Contratos com clientes que dependem dos veículos.
- Identificação de avalistas e fiadores em cada contrato.
- Verificação de eventual restrição no RENAJUD.
Guarde também os dados de contato do banco e os protocolos de atendimento. Trocar o endereço cadastrado sem atualização pode criar discussão sobre a notificação e dificultar a comunicação durante a crise.
Como negociar com o banco antes da busca e apreensão
Uma proposta genérica de “preciso de mais prazo” raramente resolve. Apresente valores, datas e a origem do dinheiro.
Exemplo: a empresa pode propor o pagamento de R$ 80 mil de parcelas vencidas em dez parcelas de R$ 8 mil, pedir carência de 60 dias e oferecer extensão do prazo final. Se tiver R$ 30 mil disponíveis, pode sugerir entrada imediata e parcelamento do restante.
A proposta deve ser enviada por canal que gere prova: protocolo, e-mail corporativo ou notificação formal. Peça expressamente a suspensão de medidas de busca e apreensão por 15 ou 30 dias, enquanto a instituição analisa a solução.
Quando fizer sentido, a empresa pode oferecer garantia alternativa, como caução de recebíveis, outro ativo, seguro garantia ou carta de fiança. A garantia oferecida não deve comprometer um bem essencial sem que os riscos sejam calculados.
Quais medidas judiciais podem ser avaliadas
Tutela de urgência
O advogado pode avaliar uma ação revisional, cautelar ou outra medida adequada para pedir a suspensão da apreensão ou de uma liminar já concedida.
O pedido precisa demonstrar dois pontos: a plausibilidade da irregularidade e o risco concreto de dano. Uma empresa de assistência técnica que perder dois veículos e deixar de atender contratos de R$ 120 mil mensais apresenta um impacto operacional mais concreto do que uma alegação genérica de dificuldade financeira.
Contrato, cálculo da dívida, comprovantes, notificações, fluxo de caixa e contratos com clientes ajudam o juiz a avaliar a urgência.
Consignação e depósito judicial
Se a empresa consegue pagar o valor que reconhece como correto, pode ser analisada a ação de consignação em pagamento. O depósito não garante, sozinho, a suspensão da busca e apreensão, mas pode sustentar um pedido de proteção quando existe divergência sobre o saldo.
Também podem ser discutidas restrições no RENAJUD e outras medidas que impeçam o uso dos veículos. A estratégia precisa considerar o tipo de contrato, o estágio do processo e o valor efetivamente devido.
O que revisar no contrato bancário
- Juros: comparação com a média de mercado de operações semelhantes no período da contratação.
- Anatocismo: verificação da capitalização e da forma como ela foi pactuada.
- Tarifas: identificação de cobranças sem explicação clara ou sem serviço correspondente.
- Evolução do débito: conferência de pagamentos, encargos, multas e saldo final.
Uma empresa que financiou R$ 500 mil em veículos e recebeu cobrança de R$ 900 mil depois de pagar várias parcelas precisa de uma planilha detalhada. O aumento pode ter explicação contratual, mas também pode revelar encargos lançados de forma incorreta. Em casos complexos, um contador ou perito contábil pode reconstruir a dívida.
O que fazer se o veículo já foi apreendido
Procure um advogado no mesmo dia. É preciso obter cópia do processo, verificar os limites da ordem judicial e avaliar pedido de suspensão, reconsideração ou devolução provisória do bem.
Registre qualquer irregularidade: veículo diferente do indicado, excesso na atuação do oficial, ausência de identificação ou cumprimento fora dos termos da ordem. Fotos, vídeos, nomes das pessoas presentes e documentos da apreensão ajudam a preservar a prova.
Enquanto a defesa é preparada, monte um plano de continuidade. A TransLog pode terceirizar parte das rotas, priorizar clientes estratégicos e negociar novos prazos. Também deve calcular guincho, pátio e demais despesas; diárias entre R$ 50 e R$ 150 por veículo podem acumular rapidamente.
Não faça pagamento informal, assine confissão de dívida sob pressão nem transfira bens para tentar escondê-los. Reúna os contratos, os comprovantes e o fluxo de caixa e envie esse material ao advogado, contador e gestor financeiro para uma decisão rápida e documentada.
Acompanhe e fale com a gente: Instagram · WhatsApp
Perguntas frequentes
O banco precisa notificar a empresa antes da busca e apreensão?
Sim, a mora deve ser constituída e a notificação prevista no contrato ou na lei precisa ser demonstrada nos autos. Contudo, o juiz pode conceder liminar sem ouvir a empresa, motivo pelo qual a notificação efetiva é ponto de contestação frequente.
A apreensão recai apenas sobre os veículos financiados?
Em regra, sim: a busca e apreensão atinge os bens dados em garantia fiduciária. O patrimônio pessoal dos sócios só é alcançado se houver aval, fiança ou desconsideração da personalidade jurídica.
É possível suspender a apreensão oferecendo depósito do valor reconhecido?
Pode ser, dependendo do caso; o depósito judicial do valor considerado devido (consignação) é uma estratégia que sustenta pedidos de tutela quando há divergência sobre o saldo. Não garante automaticamente a suspensão, mas fortalece a argumentação.
Quais provas ajudam a contestar uma busca e apreensão?
Contrato completo, comprovantes de pagamento, comunicações com o banco (e-mails, protocolos), cálculos do débito e fluxo de caixa que demonstrem impacto operacional. Também é útil comprovar notificações irregulares ou encargos indevidos.